Uma das perguntas que mais recebo de brasileiros que começam a planejar a compra de um imóvel na Flórida é:
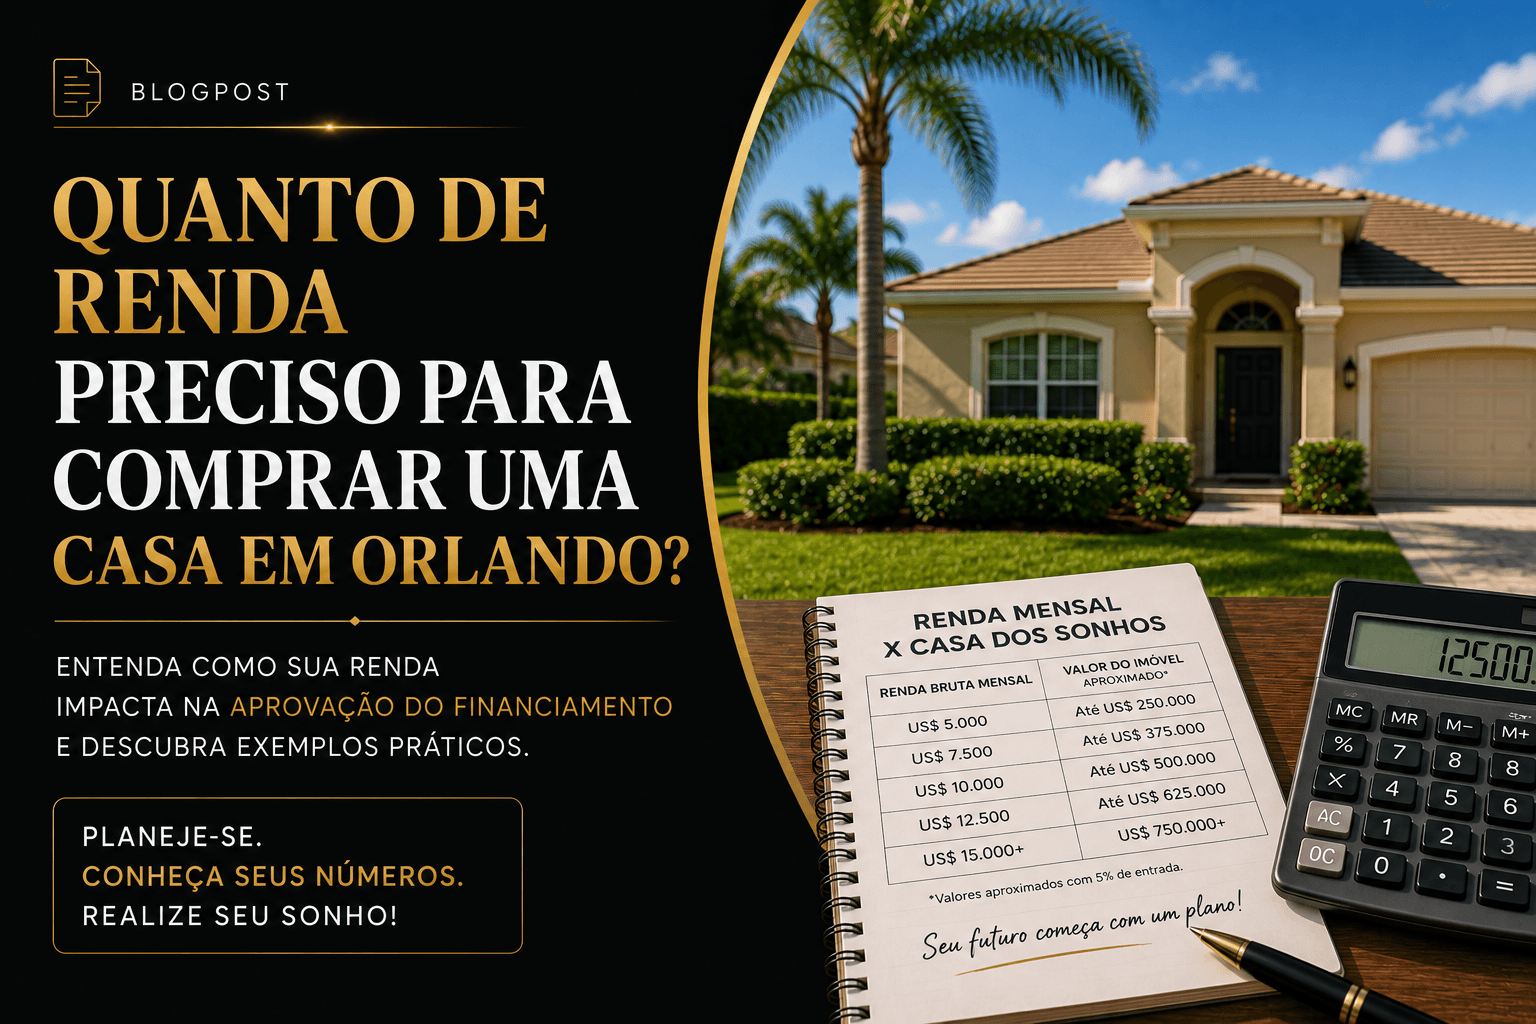
“Quanto eu preciso ganhar para comprar uma casa em Orlando?”
É natural procurar um número.
US$ 5 mil por mês?
US$ 8 mil?
US$ 10 mil?
Mas, nos Estados Unidos, o financiamento imobiliário não funciona com uma tabela simples dizendo que determinada renda permite comprar uma casa de determinado valor.
Duas famílias que recebem exatamente a mesma renda podem ser aprovadas para valores completamente diferentes.
Isso acontece porque o banco não analisa apenas quanto você ganha.
Ele também considera fatores como:
- suas dívidas;
- valor da entrada;
- taxa de juros;
- Property Tax;
- seguro residencial;
- HOA;
- histórico de crédito;
- tipo de financiamento;
- outras obrigações financeiras.
Por isso, a pergunta mais adequada não é apenas:
“Quanto preciso ganhar?”
Mas:
“Quanto da minha renda pode ser comprometido com essa compra considerando toda a minha situação financeira?”
Neste guia, vou explicar como essa análise funciona e mostrar exemplos para você entender quanto pode precisar ganhar para comprar uma casa em Orlando.
O banco olha sua renda bruta ou líquida?
Em financiamentos residenciais tradicionais, a análise costuma considerar a gross monthly income, ou renda mensal bruta, antes da dedução de impostos e outros descontos.
Imagine alguém que recebe:
US$ 120.000 por ano.
Sua renda mensal bruta seria:
US$ 10.000.
Esse número será utilizado junto com outras informações para calcular um dos indicadores mais importantes do financiamento:
Debt-to-Income Ratio — DTI.
O que é Debt-to-Income Ratio?
O DTI mostra quanto da sua renda mensal bruta está comprometida com determinadas dívidas mensais.
De forma simplificada:
Dívidas mensais ÷ renda mensal bruta = DTI
Imagine que uma pessoa tenha renda bruta de US$ 10.000 por mês e obrigações mensais consideradas pelo lender de US$ 4.000.
US$ 4.000 ÷ US$ 10.000 = 40%
Seu DTI seria de aproximadamente 40%.
Mas é importante entender quais despesas entram nesse cálculo.
Dependendo do financiamento e da situação do cliente, podem ser consideradas obrigações como:
- mortgage;
- financiamento do carro;
- student loans;
- pagamentos mínimos de cartões de crédito;
- outros financiamentos;
- determinadas pensões e obrigações recorrentes.
Já despesas normais do cotidiano, como supermercado ou conta de celular, não são simplesmente tratadas da mesma forma que uma dívida reportada no cálculo tradicional de DTI.
Existe um DTI máximo?
Não existe um único percentual que determine a aprovação de todos os financiamentos.
O limite depende de fatores como:
- programa utilizado;
- perfil do comprador;
- crédito;
- reservas;
- entrada;
- análise automatizada ou manual;
- lender.
Por isso, números como 36%, 43%, 45% ou até percentuais superiores podem aparecer em discussões sobre financiamento, mas nenhum deles deve ser interpretado isoladamente como uma garantia de aprovação.
O lender precisa analisar o conjunto da operação.
A prestação da casa não é apenas principal + juros
Esse é um dos erros mais comuns de quem faz simulações pela internet.
Imagine que um site calcule:
Mortgage: US$ 2.800 por mês.
O comprador pode pensar:
“Ótimo. Minha casa vai me custar US$ 2.800.”
Mas o custo considerado pelo lender pode envolver mais itens.
É comum analisar:
PITI — Principal, Interest, Taxes and Insurance.
Ou seja:
Principal — amortização da dívida
Interest — juros
Taxes — Property Tax
Insurance — seguro residencial
Além disso, dependendo do imóvel e do financiamento, podem entrar:
- HOA;
- mortgage insurance;
- outras despesas habitacionais aplicáveis.
Por isso, duas casas com o mesmo preço podem gerar pagamentos mensais diferentes.
Exemplo: duas casas de US$ 500 mil
Imagine duas propriedades vendidas por exatamente:
US$ 500.000.
A primeira possui:
- Property Tax mais baixo;
- HOA pequena;
- seguro mais favorável.
A segunda possui:
- Property Tax maior;
- HOA elevada;
- seguro mais caro.
Embora o preço seja idêntico, o custo mensal total da segunda propriedade será maior.
Consequentemente, a renda necessária para se qualificar também pode ser diferente.
É por isso que não devemos analisar apenas o preço anunciado.
Quanto a entrada interfere?
Muito.
Imagine uma casa de:
US$ 500.000.
Um comprador coloca:
10% de entrada = US$ 50.000
Outro coloca:
20% = US$ 100.000
E um terceiro:
30% = US$ 150.000
O valor financiado será completamente diferente em cada cenário.
Quanto menor o saldo financiado, menor tende a ser o pagamento de principal e juros, considerando as demais condições iguais.
Além disso, o percentual de entrada pode influenciar outros componentes do financiamento.
Por isso, aumentar a entrada pode reduzir a renda necessária para determinada compra — embora utilizar mais capital nem sempre seja automaticamente a melhor estratégia financeira.
A taxa de juros muda quanto eu preciso ganhar?
Sim.
Esse fator é extremamente importante.
Imagine um financiamento de US$ 400.000.
Uma diferença relativamente pequena na taxa de juros pode alterar significativamente o pagamento mensal.
E se o pagamento aumenta, o DTI também aumenta.
Consequentemente, a mesma pessoa pode se qualificar para uma faixa de preço em determinado cenário de juros e para outra faixa quando as taxas mudam.
É por isso que conteúdos antigos dizendo:
“Com uma renda de X você compra uma casa de Y”
podem ficar rapidamente desatualizados.
A taxa de juros precisa fazer parte da simulação atual.
Então quanto preciso ganhar?
Vamos criar alguns cenários puramente ilustrativos.
Eles não representam uma pré-aprovação e não utilizam uma taxa universal de mercado. Servem apenas para mostrar a lógica.
Cenário 1 — Casa de US$ 400 mil
Imagine:
Preço: US$ 400.000
Entrada: 20%
Financiamento: US$ 320.000
Depois adicionamos:
- principal;
- juros;
- Property Tax;
- seguro;
- HOA, quando aplicável.
Suponha, apenas como exemplo, que o custo habitacional considerado fique em torno de:
US$ 3.000 por mês.
Se o comprador não possuir outras dívidas relevantes, determinada renda pode comportar esse pagamento.
Mas se ele também tiver:
Carro: US$ 800
Student Loan: US$ 500
Cartões: US$ 300
as obrigações consideradas aumentariam para aproximadamente:
US$ 4.600 mensais.
Agora a renda necessária para manter um DTI aceitável será significativamente maior.
A casa não mudou.
O perfil financeiro do comprador mudou.
Cenário 2 — Casa de US$ 600 mil
Imagine:
Preço: US$ 600.000
Entrada: 20%
Financiamento: US$ 480.000.
Vamos supor que PITI + HOA resulte, hipoteticamente, em:
US$ 4.300 por mês.
Agora compare:
Comprador A
Renda bruta mensal: US$ 12.000
Outras dívidas: US$ 500
Obrigações consideradas:
US$ 4.300 + US$ 500 = US$ 4.800
DTI aproximado:
40%
Comprador B
Mesma renda:
US$ 12.000
Mas outras dívidas:
US$ 2.000
Total:
US$ 4.300 + US$ 2.000 = US$ 6.300
DTI aproximado:
52,5%
Os dois compradores ganham exatamente o mesmo salário.
Mas a análise do financiamento pode ser completamente diferente.
E uma casa de US$ 800 mil?
A lógica continua igual.
Não existe uma renda automática para comprar uma casa de US$ 800 mil.
Um comprador pode colocar uma entrada muito maior e financiar menos.
Outro pode possuir renda elevada, mas também carregar diversas obrigações mensais.
Outro pode ter um perfil de crédito diferente.
Por isso, qualquer tabela dizendo:
“Para comprar US$ 800 mil você precisa ganhar exatamente US$ X”
deve ser vista apenas como uma estimativa hipotética, nunca como regra.
Seu credit score também importa
O credit score é outro componente importante para compradores que utilizam programas baseados no histórico de crédito americano.
Um perfil de crédito mais forte pode contribuir para condições financeiras mais favoráveis, dependendo do programa e do mercado.
Já um score mais baixo pode:
- limitar opções;
- alterar condições;
- aumentar custos;
- exigir ajustes na estratégia.
Por isso, quem pretende comprar nos próximos meses deve analisar o crédito com antecedência.
Não espere encontrar a casa perfeita para descobrir que existe um problema no seu relatório.
Evite novas dívidas antes de comprar
Esse é um cuidado simples que pode evitar problemas.
Se você está se preparando para comprar uma casa, abrir novas linhas de crédito ou financiar um veículo pode alterar seu DTI.
Imagine ser pré-aprovado e, pouco antes do Closing, financiar um carro de:
US$ 900 por mês.
Essa nova obrigação pode afetar a análise.
Por isso, antes de assumir uma dívida significativa durante o processo, converse com o profissional responsável pelo seu financiamento.
E se minha renda for variável?
Empresários, profissionais autônomos e pessoas que recebem comissões frequentemente perguntam:
“Minha renda muda todos os meses. Posso financiar?”
Possivelmente, sim.
Mas a forma de comprovação pode ser diferente.
O lender pode analisar documentos e histórico de renda para determinar qual valor pode ser utilizado para qualificação.
Dependendo do perfil, isso pode envolver:
- tax returns;
- W-2;
- 1099;
- pay stubs;
- extratos;
- documentação da empresa;
- histórico profissional.
As exigências variam conforme o programa.
Empresário não deve olhar apenas o faturamento da empresa
Esse é outro ponto importante.
Uma empresa faturar US$ 500 mil por ano não significa automaticamente que o proprietário possui US$ 500 mil de renda qualificável.
O lender analisa a documentação financeira e tributária de acordo com as regras do programa.
Por isso, empresários que pretendem comprar um imóvel devem conversar com mortgage professionals com antecedência.
E brasileiros que moram no Brasil?
O cenário muda.
Compradores estrangeiros podem encontrar programas conhecidos como Foreign National Loans.
Nesses casos, os critérios de qualificação podem ser diferentes daqueles utilizados em um Conventional Loan para um residente americano.
O lender pode considerar elementos como:
- renda no exterior;
- patrimônio;
- reservas;
- documentação bancária;
- valor da entrada;
- finalidade do imóvel;
- origem dos recursos.
Por isso, um brasileiro que mora no Brasil não deve utilizar uma calculadora de mortgage voltada para compradores americanos e presumir que terá exatamente as mesmas condições.
Preciso ter Social Security Number?
Não necessariamente em todas as estruturas de financiamento disponíveis para compradores estrangeiros.
Existem programas destinados a Foreign Nationals e situações envolvendo ITIN.
As condições variam bastante entre lenders.
A análise precisa ser individual.
E se eu comprar à vista?
Se você compra cash, não existe um lender avaliando seu DTI para aprovar o mortgage.
Mas isso não significa que o orçamento deixe de ser importante.
Você ainda precisa considerar:
- Property Tax;
- seguro;
- HOA;
- manutenção;
- utilities;
- possíveis reformas;
- gestão da propriedade.
A pergunta deixa de ser:
“Quanto posso financiar?”
e passa a ser:
“Quanto capital quero alocar nesse imóvel e qual será meu custo anual?”
Pré-qualificação e pré-aprovação são importantes
Antes de começar a visitar casas, considero fundamental entender sua capacidade financeira.
A pre-approval ajuda a determinar uma faixa de preço mais realista.
O profissional de mortgage poderá analisar:
- renda;
- dívidas;
- crédito;
- entrada;
- reservas;
- programa de financiamento.
A partir daí, conseguimos procurar imóveis dentro de uma faixa coerente.
Isso economiza tempo e evita frustração.
Ser aprovado para US$ 700 mil significa que devo comprar US$ 700 mil?
Não.
Esse talvez seja o ponto mais importante do artigo.
Capacidade de financiamento e conforto financeiro não são a mesma coisa.
O lender pode determinar que você se qualifica para determinada faixa.
Mas sua família pode preferir comprometer menos renda com moradia para manter recursos disponíveis para:
- viagens;
- investimentos;
- escola;
- lazer;
- aposentadoria;
- emergências;
- outros objetivos.
A casa deve fazer sentido dentro da sua vida financeira — e não apenas dentro do limite máximo que o banco está disposto a financiar.
Quanto preciso ter além da entrada?
A entrada não representa todo o dinheiro necessário para comprar.
Também podem existir:
- Closing Costs;
- inspeção;
- appraisal;
- reservas exigidas;
- seguro;
- depósitos;
- despesas de mudança;
- custos iniciais da propriedade.
Por isso, não recomendo utilizar todo o dinheiro disponível apenas para aumentar a entrada sem antes entender a necessidade de caixa da operação.
Como calcular seu orçamento de forma mais inteligente
Antes de procurar uma casa, responda:
- Qual é minha renda bruta mensal?
- Quais dívidas aparecem mensalmente no meu perfil?
- Quanto tenho disponível para entrada?
- Quanto quero manter em reservas?
- Qual é meu credit score?
- Qual tipo de financiamento posso utilizar?
- Quanto seria o Property Tax estimado?
- Quanto custará o seguro?
- Existe HOA?
- Qual pagamento mensal é confortável para minha família?
Somente depois disso devemos perguntar:
“Qual preço de casa faz sentido?”
Erros mais comuns
Procurar imóvel antes da pré-aprovação
Você pode passar semanas analisando propriedades que não correspondem à sua capacidade financeira.
Usar calculadoras da internet como aprovação
Elas são úteis para simulações, mas não conhecem todo o seu perfil financeiro.
Esquecer Property Tax e seguro
O mortgage não é apenas principal e juros.
Fazer uma grande compra antes do Closing
Um novo financiamento pode alterar seu DTI.
Confundir aprovação máxima com orçamento ideal
Comprar no limite pode deixar pouca margem para outros objetivos financeiros.
Acreditar que todo comprador precisa da mesma entrada
Os requisitos variam conforme programa e perfil.
Comparar sua aprovação com a de um amigo
Mesmo com salários iguais, dívidas, crédito e entrada podem ser completamente diferentes.
Perguntas frequentes
Quanto preciso ganhar para comprar uma casa de US$ 500 mil em Orlando?
Não existe uma renda única. O valor depende da entrada, taxa de juros, dívidas, Property Tax, seguro, HOA, crédito e programa utilizado.
Quanto da minha renda pode ir para o mortgage?
O lender utiliza métricas como DTI para avaliar a relação entre renda e determinadas obrigações. Os limites variam conforme o programa e o perfil do comprador.
Quanto maior a entrada, menor a renda necessária?
Em condições iguais, uma entrada maior reduz o valor financiado e tende a diminuir o pagamento mensal. Entretanto, outros fatores continuam fazendo parte da análise.
Posso financiar sendo autônomo?
Existem opções para self-employed borrowers, mas a comprovação de renda pode exigir documentação específica.
Brasileiro morando no Brasil consegue financiamento?
Existem programas voltados a determinados compradores estrangeiros, conhecidos como Foreign National Loans.
Preciso ter crédito americano?
Depende do programa. Compradores estrangeiros podem ter alternativas que utilizam critérios diferentes.
Devo começar procurando casa ou financiamento?
Para uma compra financiada, considero muito mais eficiente entender primeiro sua capacidade financeira e depois iniciar a busca.
Conclusão
Então, afinal:
quanto de renda você precisa para comprar uma casa em Orlando?
A resposta depende da sua situação financeira.
Não existe um salário universal que permita comprar uma casa de US$ 400 mil, US$ 600 mil ou US$ 1 milhão.
O lender precisa analisar a relação entre:
renda + dívidas + entrada + juros + Property Tax + seguro + HOA + crédito + programa de financiamento.
É essa combinação que determina sua capacidade de compra.
Por isso, o primeiro passo para quem pretende comprar não deveria ser abrir um portal imobiliário e começar a escolher casas.
O primeiro passo é entender seus números.
Depois disso, conseguimos transformar sua capacidade financeira em uma estratégia imobiliária e procurar propriedades que realmente façam sentido.
Quer descobrir quanto você pode comprar em Orlando?
Se você está planejando comprar uma casa na Flórida, posso ajudá-lo a estruturar o processo desde o início.
Primeiro entendemos seu objetivo e sua faixa de investimento. Quando a compra envolve financiamento, conectamos você aos profissionais responsáveis pela pré-aprovação.
Depois, com números reais em mãos, começamos a selecionar regiões, comunidades e imóveis alinhados ao seu orçamento.
Assim, você não começa procurando uma casa para depois descobrir se consegue comprá-la.
Começamos pela estratégia — e então encontramos a casa certa.