Depois de semanas procurando imóveis, analisando financiamento, negociando a oferta, realizando inspeção e acompanhando documentos, finalmente chega o momento mais esperado:
o Closing.
Você assina os documentos, recebe a confirmação da transferência e, finalmente, se torna proprietário de um imóvel nos Estados Unidos.
E agora?
Muitos compradores acreditam que todo o processo termina quando recebem as chaves.
Na prática, existe uma série de providências importantes que devem ser tomadas nos primeiros dias e semanas depois da compra.
Algumas são administrativas.
Outras envolvem segurança, manutenção, impostos, HOA e organização financeira.
E cuidar desses detalhes logo no início pode evitar problemas e despesas desnecessárias no futuro.
Por isso, preparei este checklist com o que você deve observar nos primeiros 30 dias depois do Closing de um imóvel nos Estados Unidos, especialmente para quem está comprando na Flórida.
Primeiro: quando a casa realmente passa a ser sua?
No Closing, são assinados os documentos necessários para concluir a transação.
Mas existe um ponto importante: assinatura, funding e recording são conceitos relacionados, porém diferentes.
Dependendo da transação, os recursos precisam ser confirmados e os documentos apropriados são encaminhados para registro nos registros públicos do condado.
Um dos documentos fundamentais é o Deed, que formaliza a transferência do interesse na propriedade.
Depois da conclusão, mantenha contato com a Title Company para confirmar que todos os procedimentos pós-Closing foram finalizados corretamente.
DIA 1 — Guarde toda a documentação do Closing
Não trate os documentos do Closing como papéis que nunca mais serão utilizados.
Crie uma pasta física ou digital específica para a propriedade.
Guarde documentos como:
- Closing Disclosure ou settlement statement;
- contrato de compra;
- Deed;
- documentos do financiamento;
- Title Insurance;
- inspection report;
- survey, quando houver;
- documentos da HOA;
- warranties;
- comprovantes importantes.
Você poderá precisar desses documentos no futuro para:
- impostos;
- refinanciamento;
- venda;
- seguro;
- HOA;
- estate planning;
- comprovação de custos da propriedade.
Uma boa organização desde o início facilita muito a vida do proprietário.
DIA 1 — Confirme a transferência das utilities
Dependendo da propriedade, você poderá precisar colocar diferentes serviços em seu nome.
Isso pode incluir:
- energia elétrica;
- água;
- gás, quando aplicável;
- internet;
- coleta de resíduos, quando não estiver incluída pela comunidade.
Idealmente, essa organização começa antes do Closing para evitar interrupções.
Se a casa ficar vazia por algum período, não simplesmente desligue tudo.
Na Flórida, principalmente por causa do calor e da umidade, manter climatização adequada é importante para reduzir riscos relacionados à umidade e mofo.
DIAS 1 A 3 — Troque fechaduras e códigos de acesso
Mesmo que o antigo proprietário tenha entregado todas as chaves, você não sabe quantas cópias podem ter existido anteriormente.
Por isso, uma das primeiras providências deve ser:
trocar ou reconfigurar as fechaduras.
Em casas com smart locks, altere:
- códigos;
- usuários cadastrados;
- senhas;
- aplicativos conectados.
Também verifique:
- controle da garagem;
- keypad;
- portões;
- sistemas de segurança;
- câmeras;
- campainhas inteligentes.
A ideia é garantir que somente pessoas autorizadas tenham acesso à propriedade.
DIAS 1 A 3 — Reconfigure o garage door opener
Esse detalhe costuma ser esquecido.
Controles de garagem antigos podem continuar programados.
Por isso, consulte o manual do equipamento ou um profissional e faça o reset dos controles quando necessário.
Depois, programe apenas os dispositivos que serão utilizados por você e sua família.
DIAS 1 A 5 — Faça uma inspeção visual completa
Você provavelmente já realizou uma Home Inspection antes do Closing.
Agora faça uma nova caminhada pela propriedade como proprietário.
Observe:
- possíveis vazamentos;
- funcionamento do A/C;
- portas;
- janelas;
- torneiras;
- toilets;
- iluminação;
- eletrodomésticos;
- garagem;
- piscina, quando houver;
- irrigação;
- áreas externas.
Se for uma New Construction, verifique também os itens registrados na punch list e os procedimentos de warranty da construtora.
DIAS 1 A 5 — Localize os principais controles da casa
Não espere uma emergência para descobrir onde eles estão.
Localize:
Main water shut-off
A válvula principal de água.
Em caso de vazamento grave, saber fechá-la rapidamente pode evitar um prejuízo enorme.
Electrical panel
Identifique o painel elétrico e os circuit breakers.
A/C
Entenda:
- localização do equipamento;
- thermostat;
- tamanho e localização do filtro;
- programação.
Water heater
Saiba onde está localizado e qual sistema é utilizado.
Irrigation
Se existir sistema de irrigação, entenda como ele funciona e como está programado.
Cinco minutos de orientação agora podem economizar muito tempo durante uma emergência.
PRIMEIRA SEMANA — Troque o filtro do A/C
Mesmo que o filtro pareça novo, começar seu histórico de manutenção com uma data conhecida é uma boa prática.
Troque o filtro e registre a data.
Depois, estabeleça uma rotina de manutenção conforme as necessidades do equipamento, as recomendações aplicáveis e as condições da casa.
Na Flórida, o sistema de climatização trabalha intensamente durante grande parte do ano.
Cuidar dele é essencial.
PRIMEIRA SEMANA — Entenda a drenagem do A/C
O sistema de HVAC também possui componentes de drenagem que precisam de atenção.
Obstruções podem causar:
- vazamentos;
- danos;
- umidade;
- interrupção do sistema.
Pergunte ao técnico responsável qual rotina de manutenção é apropriada para o seu equipamento.
Se você nunca teve uma casa na Flórida, não presuma que os cuidados serão exatamente iguais aos de uma residência em outro estado ou país.
PRIMEIRA SEMANA — Revise o seguro residencial
Seu Homeowners Insurance provavelmente já estava ativo no Closing, especialmente se houve financiamento.
Mas agora é uma boa hora para revisar:
- cobertura;
- deductible;
- hurricane deductible;
- personal property;
- liability;
- flood coverage, quando aplicável;
- contatos para claims.
Também verifique se existe necessidade de seguros adicionais para a sua situação.
Guarde uma cópia digital da policy em local de fácil acesso.
PRIMEIRA SEMANA — Conheça sua HOA
Se o imóvel estiver dentro de uma Homeowners Association, você passa a ter obrigações perante a comunidade.
Confirme:
- valor da HOA;
- periodicidade;
- forma de pagamento;
- data de vencimento;
- portal do proprietário;
- regras;
- contatos;
- processo para Architectural Review.
Leia os documentos.
Especialmente antes de fazer alterações externas.
Isso pode envolver:
- pintura;
- cerca;
- piscina;
- landscaping;
- pergola;
- câmeras;
- modificações na fachada.
Não faça uma alteração para descobrir depois que precisava de aprovação.
PRIMEIRA SEMANA — Configure pagamento automático da HOA
Se a associação permitir, configurar AutoPay pode ser uma boa solução.
Uma taxa de HOA esquecida pode gerar:
- late fees;
- notices;
- cobrança;
- outros problemas administrativos.
Depois de tantas despesas relacionadas à compra, é fácil uma pequena cobrança passar despercebida.
Automatizar reduz esse risco.
DIAS 7 A 10 — Atualize seu endereço
Se a propriedade se tornou sua nova residência, atualize o endereço nas instituições relevantes.
Isso pode envolver:
- bancos;
- cartões;
- seguradoras;
- empregador;
- subscriptions;
- órgãos governamentais;
- serviços médicos;
- escola;
- correspondências.
Também considere o encaminhamento de correspondência através do USPS quando necessário.
DIAS 7 A 15 — Verifique sua elegibilidade para Homestead Exemption
Se a propriedade será sua residência permanente na Flórida, verifique se você atende aos requisitos para Homestead Exemption.
Esse benefício pode reduzir o Taxable Value utilizado para determinados Property Taxes e também está relacionado ao mecanismo conhecido como Save Our Homes.
A elegibilidade depende da situação do proprietário e da propriedade.
Além disso, a data de 1º de janeiro é fundamental para determinar a elegibilidade para determinado ano.
O prazo regular para aplicação é 1º de março.
Por isso, não espere receber uma carta aleatória para começar a pesquisar.
Entre diretamente no site oficial do Property Appraiser do seu condado e verifique os requisitos.
Não caia em golpes relacionados ao Homestead
Depois da compra de uma propriedade, informações sobre a transação podem aparecer nos registros públicos.
Isso pode gerar correspondências de empresas privadas oferecendo serviços relacionados a:
- Homestead;
- Deed;
- registros;
- cópias de documentos.
Algumas cartas parecem extremamente oficiais.
Antes de pagar qualquer coisa, confirme diretamente com:
- Property Appraiser;
- Clerk of Court;
- Title Company;
- outro órgão oficial correspondente.
Muitos procedimentos podem ser feitos diretamente pelo proprietário.
DIAS 7 A 15 — Confira o registro da propriedade
Depois que o Deed for registrado, verifique se as informações aparecem corretamente nos registros públicos.
Confirme especialmente:
- nome do proprietário;
- forma de ownership;
- endereço da propriedade.
Se você comprou através de:
- LLC;
- Trust;
- outra estrutura;
é ainda mais importante confirmar que o registro corresponde à estrutura planejada.
Se identificar alguma inconsistência, converse com a Title Company ou com o profissional jurídico responsável.
DIAS 10 A 20 — Crie um orçamento anual da propriedade
Agora que a compra terminou, você consegue enxergar melhor o custo real de ser proprietário.
Crie uma previsão incluindo:
- mortgage;
- Property Tax;
- seguro;
- HOA;
- utilities;
- manutenção;
- landscaping;
- piscina;
- pest control;
- reservas para reparos.
Se você comprou à vista, Property Tax, seguro, HOA e manutenção continuam existindo.
Ter uma casa sem mortgage não significa ter uma casa sem custos.
Entenda como o Property Tax será pago
Se existe financiamento com escrow account, parte do seu pagamento mensal pode ser destinada ao pagamento futuro de:
- Property Tax;
- homeowners insurance.
Se não existe escrow, você poderá ser responsável por esses pagamentos diretamente.
Não presuma.
Confira os documentos do financiamento.
Se você comprou cash, organize desde já sua reserva para Property Tax.
Não use automaticamente o Property Tax do antigo proprietário como referência
Esse é um ponto muito importante.
O valor pago pelo vendedor não necessariamente será o mesmo que você pagará.
A propriedade pode passar por alterações de assessed value depois da transferência.
Além disso, o antigo proprietário pode ter benefícios como:
- Homestead Exemption;
- Save Our Homes;
- outras exemptions.
Por isso, faça seu planejamento utilizando uma estimativa adequada para sua situação como novo proprietário.
DIAS 10 A 20 — Crie uma reserva de emergência para a casa
Mesmo uma casa nova pode apresentar despesas inesperadas.
Por isso, mantenha uma reserva destinada à propriedade.
Ela pode ser necessária para:
- HVAC;
- plumbing;
- appliances;
- electrical;
- roof;
- pool;
- irrigação;
- pequenos reparos.
O valor adequado depende da idade, tamanho e características da casa.
O mais importante é não tratar toda manutenção inesperada como uma emergência financeira.
DIAS 15 A 20 — Organize as garantias
Se a casa possui equipamentos novos ou foi comprada diretamente de uma construtora, organize as warranties.
Crie uma lista com:
Equipamento | Marca | Modelo | Data | Warranty
Inclua itens como:
- HVAC;
- refrigerator;
- dishwasher;
- washer;
- dryer;
- water heater;
- pool equipment.
Se a builder possui um portal específico para warranty claims, faça seu cadastro.
New Construction: entenda os prazos da builder
Quem compra uma casa nova precisa prestar atenção especial às garantias.
Não espere o prazo terminar para começar a observar problemas.
Documente itens relevantes com:
- fotos;
- vídeos;
- datas;
- protocolos.
Se a construtora realizar inspeções ou reparos em determinados períodos, coloque as datas no calendário.
DIAS 15 A 25 — Faça um plano de manutenção preventiva
Uma casa não deve receber atenção apenas quando algo quebra.
Crie um calendário.
Ele pode incluir:
- filtros do HVAC;
- manutenção preventiva do A/C;
- pest control;
- inspeção visual de plumbing;
- limpeza;
- manutenção da piscina;
- landscaping;
- gutters, quando aplicável;
- revisão de equipamentos.
A manutenção preventiva tende a ser muito mais barata do que reparar danos depois que um problema cresce.
DIAS 20 A 30 — Revise segurança e prevenção
Confira:
- smoke detectors;
- carbon monoxide detectors, quando aplicável;
- fire extinguisher;
- câmeras;
- iluminação externa;
- fechaduras;
- portas;
- janelas.
Verifique as baterias e datas dos equipamentos.
Se houver piscina, observe também todos os requisitos de segurança aplicáveis.
DIAS 20 A 30 — Conheça seus vizinhos e a comunidade
Pode parecer uma recomendação social, mas também é prática.
Vizinhos podem ajudar você a entender:
- coleta de lixo;
- eventos;
- funcionamento da HOA;
- fornecedores locais;
- segurança;
- manutenção;
- particularidades da comunidade.
Além disso, conhecer a região faz parte da adaptação ao novo imóvel.
E se o imóvel for para investimento?
O checklist muda.
Se a propriedade será Long-Term Rental, antes de colocar o imóvel no mercado será necessário estruturar questões como:
- preço de aluguel;
- Property Management;
- marketing;
- screening;
- lease;
- manutenção;
- seguros adequados;
- HOA;
- regras aplicáveis à locação.
Não utilize automaticamente uma policy de residência principal em uma propriedade destinada a aluguel.
Converse com seu insurance agent sobre o uso correto do imóvel.
E se for Vacation Home?
A operação muda ainda mais.
Além das questões relacionadas à propriedade, você poderá precisar analisar:
- licenças;
- regras locais;
- HOA;
- mobiliário;
- utilities;
- internet;
- piscina;
- Property Management;
- plataformas de reserva;
- limpeza;
- estrutura fiscal e operacional.
Uma casa de férias deve ser tratada como uma operação, e não apenas como uma propriedade mobiliada.
Cuidado com correspondências depois do Closing
Nas semanas seguintes à compra, você provavelmente receberá muitas cartas.
Algumas podem parecer oficiais.
Podem oferecer:
- mortgage protection;
- cópia do Deed;
- Homestead services;
- warranties;
- refinancing;
- seguros.
Não assuma que uma correspondência é oficial simplesmente porque possui:
- seu nome;
- endereço;
- valor da compra;
- nome do lender.
Muitas dessas informações podem ser obtidas através de registros públicos.
Antes de pagar ou fornecer informações pessoais, confirme a origem.
Não esqueça da primeira prestação do mortgage
A data do primeiro pagamento estará indicada nos documentos do financiamento.
Configure:
- acesso ao portal;
- AutoPay, se desejar;
- alertas;
- conta utilizada para pagamento.
Também confirme quem é o mortgage servicer.
Em alguns casos, o servicing pode ser transferido para outra empresa posteriormente.
Se isso acontecer, confirme qualquer nova instrução através de canais oficiais antes de alterar informações bancárias.
Atenção especial a fraudes
Real estate transactions movimentam valores elevados e são alvo de golpes.
Mesmo depois do Closing, mantenha cautela com mensagens solicitando:
- transferências;
- dados bancários;
- pagamentos inesperados;
- alteração de conta;
- informações pessoais.
Se receber uma solicitação financeira inesperada, confirme diretamente com a instituição através de um telefone ou canal oficial que você já conhece.
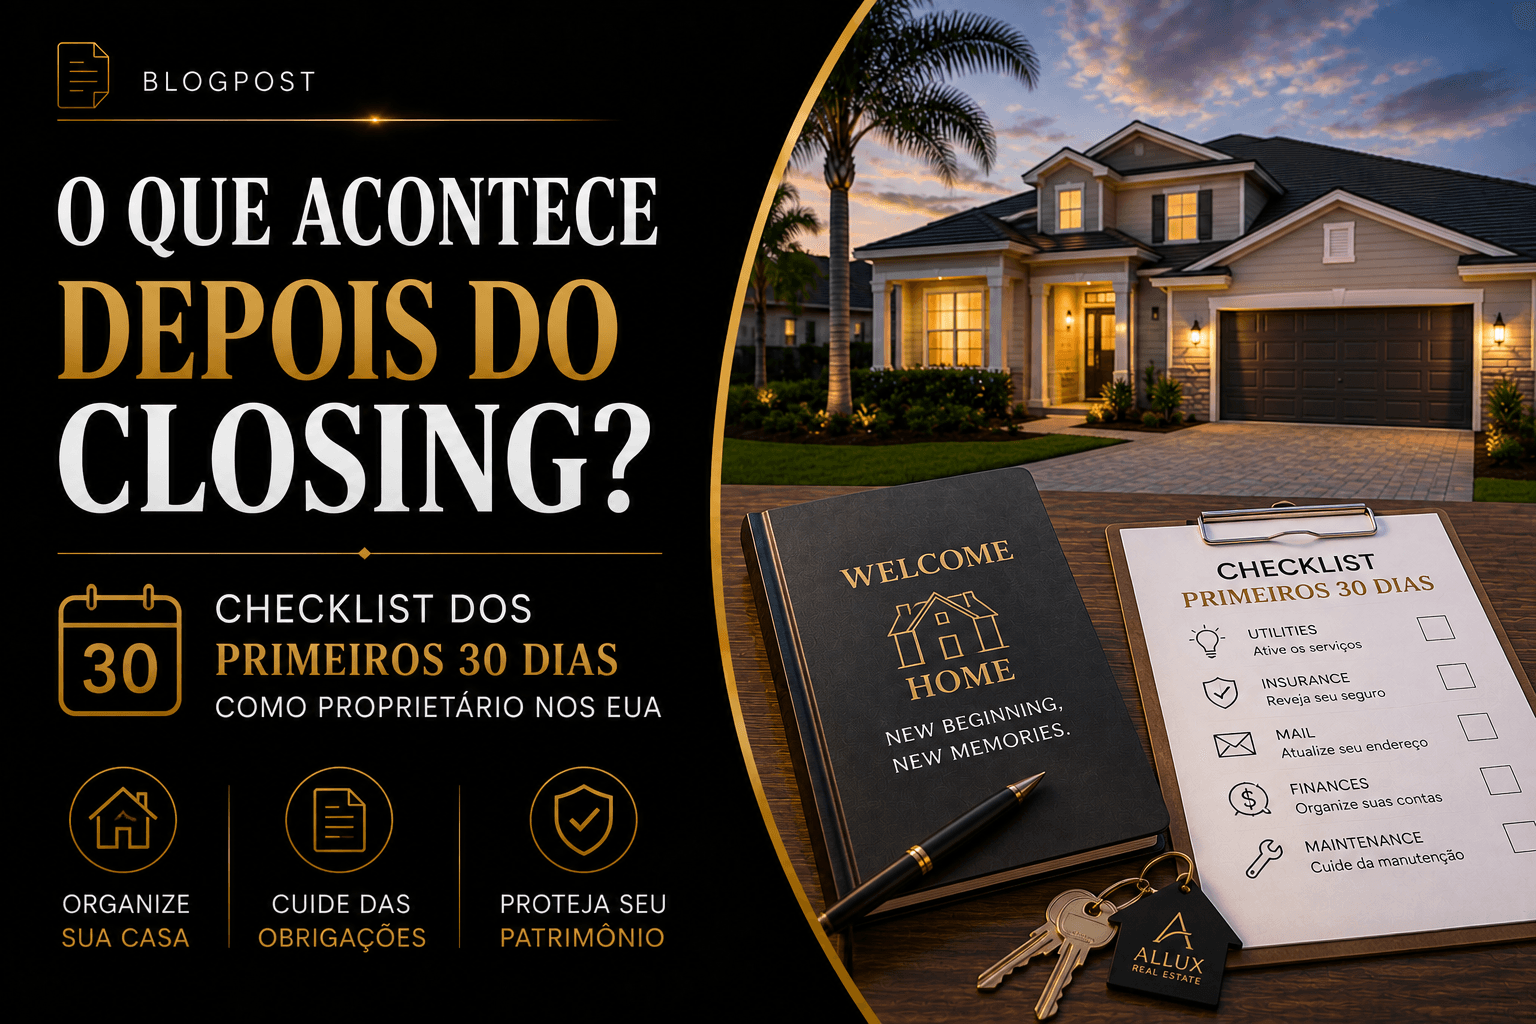
Seu checklist dos primeiros 30 dias
Depois do Closing, confirme:
- Documentos do Closing arquivados.
- Deed registrado corretamente.
- Owner’s Title Policy guardada quando emitida.
- Utilities transferidas.
- Fechaduras e códigos alterados.
- Garage opener reconfigurado.
- Sistema de segurança atualizado.
- Main water shut-off localizado.
- Electrical panel localizado.
- HVAC verificado.
- Filtro do A/C trocado.
- Homeowners Insurance revisado.
- HOA cadastrada e pagamento configurado.
- Endereço atualizado.
- Homestead Exemption analisada, quando aplicável.
- Property Tax compreendido.
- Mortgage payment configurado.
- Warranties organizadas.
- Calendário de manutenção criado.
- Reserva financeira para a propriedade estabelecida.
Se você completar esses itens, já terá resolvido grande parte das tarefas mais importantes do primeiro mês.
Os erros mais comuns depois do Closing
Achar que receber as chaves encerra tudo
Existem diversas providências pós-Closing.
Não guardar documentos
Alguns deles podem ser necessários anos depois.
Esquecer o Homestead
Quem é elegível pode perder tempo e benefícios por falta de organização.
Ignorar a HOA
As obrigações começam depois que você se torna proprietário.
Não criar reserva para manutenção
Casa própria exige planejamento.
Desligar o A/C em uma propriedade vazia
Na Flórida, calor e umidade exigem atenção.
Pagar correspondências sem verificar
Nem toda carta com aparência oficial vem de um órgão público.
Não acompanhar garantias de New Construction
Alguns prazos são limitados.
Perguntas frequentes
Quando recebo o Deed?
O documento é registrado nos registros públicos como parte do processo de transferência. A Title Company pode orientar sobre o registro e disponibilização da documentação correspondente.
Preciso guardar o Closing Disclosure?
Sim. É um documento importante relacionado aos custos e condições da transação.
Quando faço Homestead?
Se você for elegível, verifique os requisitos do Property Appraiser do seu condado. A situação em 1º de janeiro e o prazo regular de 1º de março são especialmente importantes na Flórida.
Preciso trocar as fechaduras?
É uma medida simples de segurança recomendável após assumir uma propriedade.
Quando começa o mortgage?
A data do primeiro pagamento estará indicada nos documentos do financiamento.
O Property Tax será igual ao do antigo proprietário?
Não necessariamente. O assessed value e as exemptions aplicáveis podem mudar depois da transferência.
Preciso de Property Management se for investimento?
Você pode administrar diretamente em algumas situações ou contratar uma empresa especializada. Para proprietários que vivem fora da região ou desejam uma operação profissionalizada, Property Management pode ser particularmente importante.
Conclusão
O Closing é um marco importante.
Mas ele não representa o fim da jornada.
Na verdade, representa o início da sua vida como proprietário.
Os primeiros 30 dias são o momento ideal para organizar:
documentos, segurança, impostos, seguro, HOA, manutenção e finanças.
Quanto antes essas questões forem resolvidas, mais simples será administrar a propriedade nos meses e anos seguintes.
E existe uma diferença importante entre simplesmente comprar uma casa e estar preparado para ser proprietário.
Uma compra bem conduzida não termina quando você recebe as chaves.
Ela termina quando você entende o imóvel que comprou, suas responsabilidades e como proteger esse patrimônio dali para frente.
Está planejando comprar um imóvel em Orlando?
Meu trabalho não termina quando encontramos a casa.
Acompanho meus clientes durante todo o processo de compra, desde a definição da estratégia e seleção das propriedades até negociação, inspeção e Closing.
E, principalmente para brasileiros que estão comprando seu primeiro imóvel nos Estados Unidos, faço questão de explicar cada etapa para que a experiência seja muito mais clara.
Se você está planejando comprar uma casa em Orlando para morar ou investir, entre em contato.
Vamos estruturar sua compra do primeiro passo até a entrega das chaves.