Quando um comprador começa a procurar imóveis em Orlando, uma das primeiras decisões é:
casa, townhouse ou condo?
À primeira vista, parece uma escolha simples.
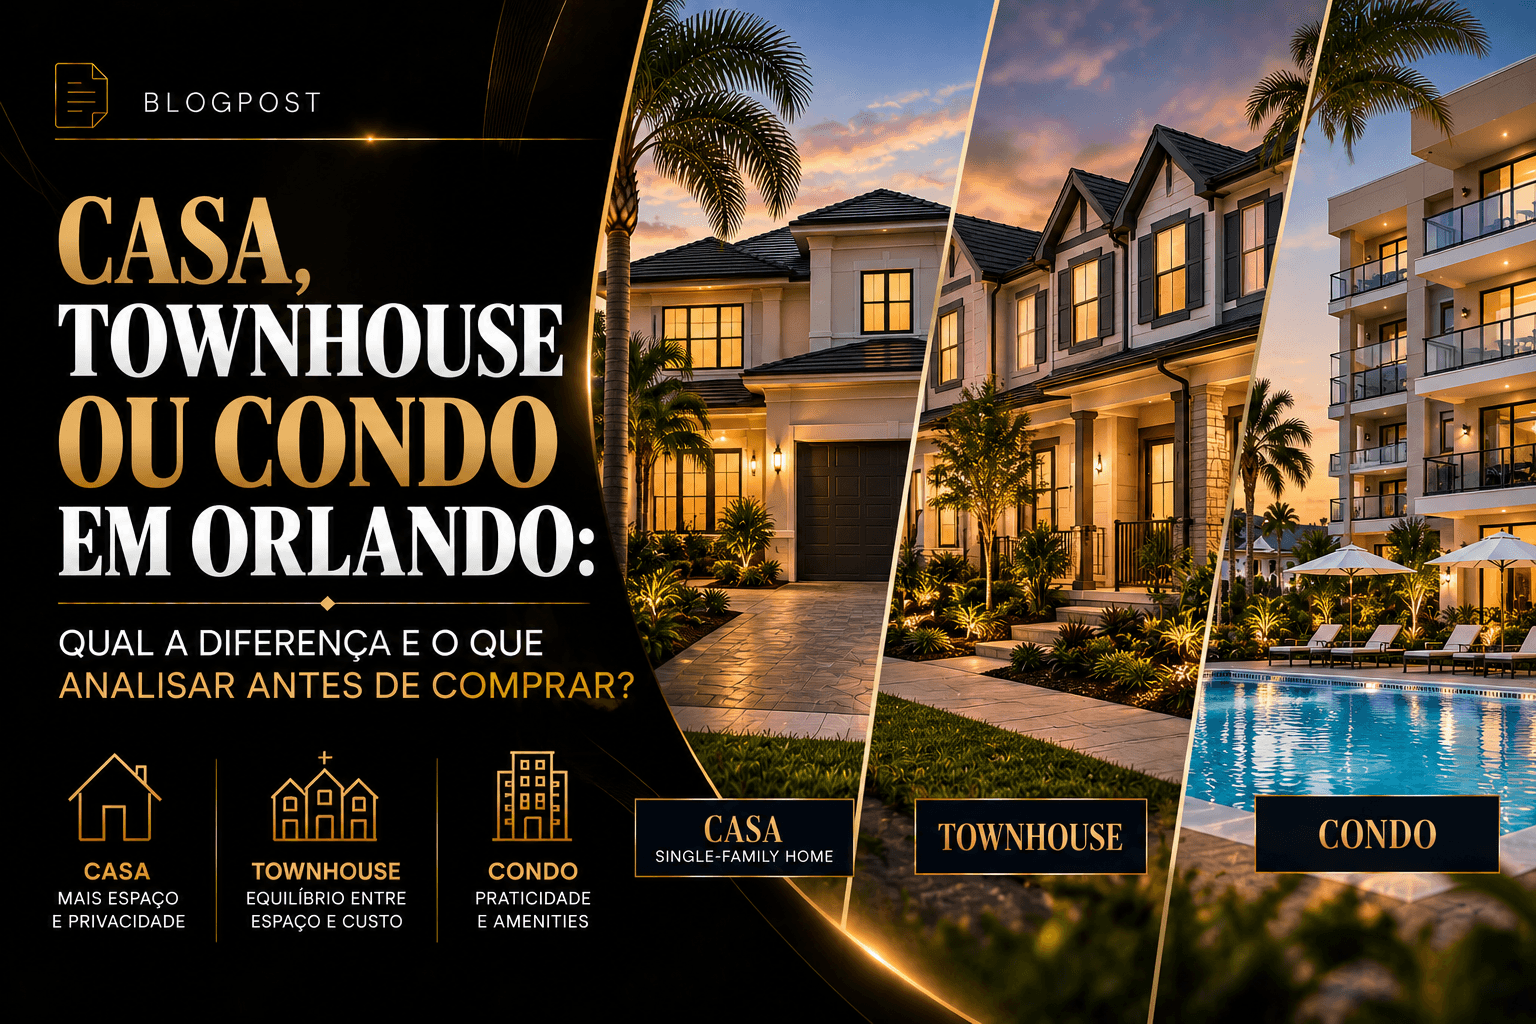
Uma casa oferece mais privacidade.
Uma townhouse costuma ter menos manutenção.
Um condo pode oferecer praticidade e amenities.
Mas essa comparação é incompleta.
Nos Estados Unidos, e especialmente na Flórida, o tipo de propriedade pode mudar:
- o que você realmente possui;
- quais despesas ficam sob sua responsabilidade;
- quanto você paga de HOA ou condominium fees;
- como funciona o seguro;
- quais regras precisa seguir;
- possibilidade de aluguel;
- financiamento;
- manutenção;
- futura revenda.
E existe uma confusão particularmente comum:
townhouse e condo não são necessariamente conceitos opostos.
Uma townhouse pode descrever o estilo físico da propriedade, enquanto condominium está relacionado à estrutura jurídica de ownership.
Por isso, antes de decidir qual é “melhor”, precisamos entender exatamente o que você está comprando.
Casa, townhouse ou condo: qual é melhor?
Nenhum é automaticamente melhor.
A escolha depende de:
- orçamento;
- objetivo;
- tamanho da família;
- estilo de vida;
- tolerância à manutenção;
- necessidade de privacidade;
- investimento;
- financiamento;
- horizonte de permanência.
Uma single-family home pode ser excelente para uma família e inadequada para outra.
Uma townhouse pode entregar um ótimo equilíbrio entre espaço e manutenção.
Um condo pode ser ideal para quem prioriza praticidade.
O erro é escolher apenas pelo preço.
O que é uma Single-Family Home?
É o que normalmente chamamos simplesmente de:
casa.
Em uma configuração típica, o proprietário possui:
- estrutura;
- terreno;
- áreas externas dentro do lote;
sujeito, naturalmente, a easements, HOA restrictions e outras regras aplicáveis.
Essas propriedades normalmente oferecem maior independência física.
Você pode encontrar:
- detached homes;
- garagem;
- backyard;
- piscina privativa;
- maior separação dos vizinhos.
Mas maior independência normalmente também significa:
maior responsabilidade de manutenção.
O que é uma Townhouse?
Uma townhouse — ou townhome — normalmente é uma residência construída em sequência com outras unidades e pode compartilhar uma ou mais paredes laterais.
É comum encontrar:
- dois pavimentos;
- garagem;
- entrada individual;
- pequeno patio;
- áreas comuns da comunidade.
Mas aqui existe um detalhe fundamental:
a aparência de townhouse não define sozinha a forma jurídica de ownership.
Dependendo da comunidade, uma townhouse pode estar estruturada como fee-simple ou fazer parte de uma condominium association.
Por isso, não basta olhar a fotografia ou o MLS e concluir como funciona a propriedade.
Precisamos analisar os documentos.
O que é um Condo?
Condo significa:
condominium.
Na Flórida, condominium é uma forma legal de propriedade.
De maneira simplificada, o proprietário possui sua unidade juntamente com uma participação indivisa nos common elements, conforme estabelecido na declaração do condomínio.
O Florida Condominium Act está no Chapter 718 dos Florida Statutes.
Isso significa que comprar um condo é diferente de simplesmente comprar uma casa menor.
A estrutura de ownership, manutenção, insurance, reserves e governança pode ser significativamente diferente.
Condo não significa necessariamente apartamento
Esse é outro ponto que confunde muitos brasileiros.
Quando ouvimos “condomínio” no Brasil, pensamos em um empreendimento.
Nos Estados Unidos, condominium é uma estrutura jurídica de propriedade.
Uma unidade de condo pode parecer:
- apartamento;
- townhouse;
- villa;
- outro tipo de construção.
Por isso:
formato físico e estrutura jurídica não são necessariamente a mesma coisa.
Comparação rápida
Single-Family Home
Normalmente oferece:
- mais privacidade;
- maior responsabilidade de manutenção;
- possibilidade de backyard;
- possibilidade de piscina privativa;
- menos paredes compartilhadas.
Townhouse
Pode oferecer:
- menor manutenção externa;
- preço de entrada potencialmente mais acessível;
- boa metragem;
- amenities;
- paredes compartilhadas.
Mas precisamos verificar a estrutura jurídica e o que a associação mantém.
Condo
Pode oferecer:
- praticidade;
- amenities;
- menor responsabilidade direta por determinadas áreas externas;
- localização interessante;
- modelo de vida mais “lock-and-leave”.
Por outro lado, exige atenção especial à saúde financeira da associação, reserves, assessments, insurance e regras.
1. Preço de compra
Em uma mesma região, condos e townhouses podem ter preços de entrada inferiores aos de determinadas single-family homes.
Mas não conclua automaticamente:
“O condo é US$ 100 mil mais barato, então é mais econômico.”
Precisamos analisar o custo total.
Imagine:
Casa
Preço:
US$ 500.000
HOA:
US$ 100/mês
Townhouse
Preço:
US$ 450.000
HOA:
US$ 300/mês
Condo
Preço:
US$ 400.000
Condo fee:
US$ 600/mês
O preço de aquisição é apenas uma parte da decisão.
2. HOA e Condominium Fees
Essa é uma das maiores diferenças financeiras.
Uma associação pode cobrar mensalidades para financiar determinados serviços e despesas.
Dependendo da comunidade, isso pode incluir:
- landscaping;
- common areas;
- gate;
- amenities;
- clubhouse;
- pool;
- exterior maintenance;
- roof;
- determinados seguros;
- outros serviços.
Mas nunca presuma que uma HOA fee cobre algo apenas porque outra comunidade cobre.
Leia os documentos daquela associação.
HOA de US$ 400 é cara?
Sozinha, essa informação diz pouco.
Precisamos perguntar:
O que os US$ 400 incluem?
Uma HOA de US$ 150 que cobre quase nada pode exigir mais despesas diretamente do proprietário.
Uma associação de US$ 400 pode incluir vários serviços que você teria de pagar separadamente.
A comparação correta é:
Total Cost of Ownership.
3. Quem mantém o roof?
Essa é uma pergunta extremamente importante para townhouses e condos.
Não presuma.
Em determinada comunidade:
owner pode ser responsável.
Em outra:
association pode ter determinadas responsabilidades.
E mesmo quando a associação possui responsabilidade por determinado componente, isso não significa que o proprietário nunca terá impacto financeiro.
O dinheiro da associação vem dos proprietários.
Por isso, precisamos entender:
- governing documents;
- budget;
- reserves;
- assessments.
4. Exterior Maintenance
Single-family homes normalmente deixam uma parcela maior da manutenção diretamente com o proprietário.
Isso pode envolver:
- roof;
- exterior paint;
- landscaping;
- driveway;
- irrigation;
- pest control;
- pool.
Em townhouses e condos, parte desses itens pode ser responsabilidade da associação.
Mas novamente:
depende da comunidade.
5. Seguro muda conforme o tipo de propriedade
Sim.
Em uma single-family home, a homeowners policy normalmente precisa considerar a estrutura da casa e outros riscos cobertos conforme a apólice.
Em um condominium, existe também a cobertura da associação sobre determinadas partes da propriedade, enquanto o unit owner precisa de sua própria cobertura para aquilo que é sua responsabilidade.
Na Flórida, a legislação estabelece determinadas responsabilidades de insurance entre condominium association e unit owners. (flsenate.gov)
Por isso, ao comprar condo, não pergunte apenas:
“Quanto custa meu seguro?”
Pergunte também:
“O que a master policy da associação cobre e o que continua sendo minha responsabilidade?”
O que é HO-6?
Você pode ouvir esse termo ao comprar condo.
HO-6 é um tipo de insurance policy frequentemente utilizado por condominium unit owners.
Dependendo da policy, ela pode envolver cobertura para:
- personal property;
- determinados componentes internos;
- liability;
- loss of use;
- outras coberturas.
A estrutura exata deve ser confirmada com um insurance agent.
Townhouse usa qual seguro?
Depende da estrutura jurídica e das responsabilidades definidas pelos documentos da comunidade.
É justamente por isso que eu não recomendo pensar:
“Townhouse sempre usa seguro X.”
Primeiro precisamos descobrir:
quem é responsável por quê?
Depois o insurance agent estrutura a cobertura adequada.
6. Reserves
Esse tema ganhou ainda mais importância na Flórida nos últimos anos.
Uma associação precisa administrar recursos para despesas presentes e futuras.
Em condominiums sujeitos às regras aplicáveis, a legislação da Flórida possui requisitos relacionados a reserves e, para determinados edifícios, Structural Integrity Reserve Studies — SIRS. (flsenate.gov)
Essas regras foram alteradas significativamente após o colapso de Surfside e continuaram recebendo ajustes legislativos.
Para um comprador, a questão prática é:
a associação possui recursos adequados para as obrigações futuras?
O que analisar nas finanças da associação?
Ao avaliar um condo, eu gostaria de entender:
- budget;
- reserves;
- financial statements quando disponíveis;
- assessments;
- projetos planejados;
- insurance;
- manutenção relevante.
Uma mensalidade aparentemente baixa nem sempre é uma vantagem.
Talvez a associação simplesmente não tenha acumulado reservas suficientes.
7. Special Assessment
Special Assessment é uma cobrança extraordinária que pode ser feita aos proprietários para determinadas despesas da associação.
Imagine que um condomínio precise realizar um projeto importante.
A associação não possui recursos suficientes.
Pode surgir um assessment.
Dependendo do projeto e do número de unidades, o valor para cada owner pode ser significativo.
Por isso, antes de comprar, pergunte:
Existe Special Assessment atual?
Existe algum aprovado?
Existem projetos relevantes sendo discutidos?
HOA baixa sempre é melhor?
Não.
Uma HOA muito alta merece análise.
Mas uma HOA artificialmente baixa também.
Imagine duas associações:
Associação A
Fee:
US$ 300/mês
Boa reserva.
Manutenção organizada.
Associação B
Fee:
US$ 200/mês
Pouca reserva.
Grande projeto se aproximando.
Qual é financeiramente melhor?
Não conseguimos responder apenas comparando US$ 300 com US$ 200.
8. Condo pode ser mais difícil de financiar?
Pode.
Em um financiamento de condominium, o lender pode precisar analisar não apenas o buyer e a unidade.
A elegibilidade do condominium project também pode ser relevante.
Fannie Mae e Freddie Mac possuem requisitos para determinados condominium projects, e fatores como insurance, condição física, litigation e outros aspectos podem afetar elegibilidade. (selling-guide.fanniemae.com)
Isso significa que:
buyer aprovado + unidade bonita
não garante automaticamente que qualquer condo será financiável dentro de qualquer programa.
O que é Condo Questionnaire?
Em determinadas transações financiadas, o lender pode solicitar informações sobre a associação e o projeto.
Isso pode envolver análise de:
- ownership;
- insurance;
- budget;
- assessments;
- litigation;
- condição;
- outros critérios.
Por isso, condo financing pode exigir uma camada adicional de due diligence.
9. Special Assessments podem afetar financiamento
Sim.
Além do impacto direto no bolso do proprietário, assessments e condição financeira/física do condomínio podem ser relevantes na análise do lender.
Por isso, descobrir um problema na associação tarde no processo pode complicar a compra.
10. Regras de aluguel
Se você pensa em comprar para investir, esse ponto é fundamental.
Associações podem estabelecer restrições relacionadas a:
- duração mínima do lease;
- número de leases por ano;
- período de espera antes de alugar;
- approval do tenant;
- application;
- pets;
- short-term rentals.
Não compre um condo ou townhouse presumindo:
“Depois eu coloco no Airbnb.”
Talvez isso não seja permitido.
Vacation Rental exige análise ainda mais específica
Para utilizar uma propriedade como Short-Term Rental, precisamos analisar:
- zoning;
- regras locais;
- HOA/condo;
- licensing;
- operação.
O fato de uma propriedade estar em Orlando ou Central Florida não significa que qualquer casa possa operar legalmente como Vacation Home.
11. Privacidade
Aqui single-family homes geralmente possuem vantagem física.
Uma detached home pode oferecer:
- ausência de paredes compartilhadas;
- maior separação;
- backyard próprio.
Townhouses normalmente compartilham uma ou mais paredes.
Condos podem compartilhar:
- paredes;
- ceiling;
- floor;
- corredores.
Para alguns compradores isso é irrelevante.
Para outros, é decisivo.
12. Barulho
Se sensibilidade a ruído é importante, analise:
- posição da unidade;
- andar;
- paredes compartilhadas;
- vizinhos acima;
- localização dentro da comunidade;
- proximity to amenities.
Uma unidade próxima da pool pode ser conveniente.
Também pode ter mais movimento.
13. Backyard
Single-family homes normalmente oferecem mais possibilidades.
Townhouses podem possuir:
- patio;
- courtyard;
- pequena área externa.
Condos podem ter:
- balcony;
- terrace;
- nenhuma área privativa externa.
Para famílias com:
- crianças;
- pets;
- desejo de piscina;
isso pode pesar bastante.
14. Amenities
Aqui condos e townhouses podem ser muito atraentes.
Comunidades podem oferecer:
- resort-style pool;
- clubhouse;
- gym;
- playground;
- tennis;
- pickleball;
- trails;
- gate;
- landscaping.
Mas lembre:
amenities não são gratuitas.
Elas aparecem no custo da associação.
A pergunta é:
você realmente utilizará aquilo pelo que está pagando?
15. Manutenção: quanto trabalho você quer ter?
Essa pergunta ajuda muito na escolha.
Single-Family
Você talvez tenha mais controle.
Mas também mais responsabilidade.
Townhouse
Pode oferecer um meio-termo.
Condo
Pode reduzir bastante determinadas responsabilidades externas.
Para alguém que viaja muito ou passa apenas parte do ano nos Estados Unidos, essa praticidade pode ser extremamente valiosa.
O conceito de “Lock and Leave”
Alguns compradores procuram uma propriedade que permita:
fechar a porta e viajar.
Sem se preocupar diretamente com:
- lawn;
- exterior;
- determinados componentes comuns.
Condos e algumas townhouses podem funcionar muito bem para esse perfil.
Isso é especialmente interessante para:
- second-home buyers;
- brasileiros que dividem o ano entre países;
- pessoas que viajam frequentemente.
16. Controle sobre alterações
Quanto maior a participação da associação, maior pode ser o número de regras.
Talvez você precise de aprovação para:
- exterior paint;
- windows;
- doors;
- fence;
- satellite;
- landscaping;
- determinadas reformas.
Em condos, algumas alterações internas também podem estar sujeitas a procedimentos da associação.
Se liberdade para modificar a propriedade é prioridade, leia as regras antes de comprar.
17. Pets
Não presuma que seu pet será automaticamente permitido.
Associações podem estabelecer regras relacionadas a:
- quantidade;
- tamanho;
- raça, quando legalmente aplicável;
- áreas de circulação;
- registro.
Se você possui pet, isso precisa ser verificado durante a compra.
18. Parking
Esse detalhe pode virar um problema diário.
Verifique:
- garagem;
- driveway;
- assigned parking;
- guest parking;
- street parking;
- regras para commercial vehicles;
- overnight parking.
Uma townhouse com uma garagem pode parecer suficiente até você descobrir que a comunidade possui restrições que não combinam com sua rotina.
19. Condo ou townhouse é sempre mais barato de manter?
Não necessariamente.
Talvez você pague menos diretamente por:
- lawn;
- exterior;
- amenities.
Mas tenha uma HOA maior.
O custo precisa ser analisado em conjunto.
Exemplo de custo mensal
Imagine:
Single-Family Home
Mortgage/PITI hipotético:
US$ 3.500
HOA:
US$ 100
Lawn:
US$ 150
Total parcial:
US$ 3.750
Townhouse
Mortgage/PITI:
US$ 3.200
HOA:
US$ 300
Total parcial:
US$ 3.500
Condo
Mortgage/PITI:
US$ 2.900
Condo fee:
US$ 600
Total parcial:
US$ 3.500
Os três preços de compra podem ser diferentes.
Mas os custos mensais podem ficar muito mais próximos do que o comprador imaginava.
Esse exemplo é apenas ilustrativo, mas mostra por que devemos comparar:
monthly ownership cost
e não apenas Purchase Price.
20. Revenda
Outro ponto importante.
Quando você comprar hoje, pense também:
quem provavelmente comprará esta propriedade de mim no futuro?
Single-family homes podem atrair um grupo amplo de compradores em determinados mercados.
Townhouses podem oferecer um ótimo equilíbrio de preço e praticidade.
Condos podem ter excelente demanda em determinadas localizações e perfis, mas fatores da associação e financiamento também podem afetar o universo de compradores.
Não existe uma regra universal.
HOA alta pode prejudicar a revenda?
Pode influenciar.
Imagine dois condos semelhantes:
Condo A:
US$ 450/mês
Condo B:
US$ 850/mês
Se o segundo não entregar benefícios suficientes para justificar a diferença, alguns compradores podem eliminá-lo da busca.
Além disso, lenders consideram o custo mensal de associação ao analisar a qualificação do borrower.
Portanto, HOA também pode influenciar affordability.
21. Condo barato pode sair caro
Imagine:
Preço:
US$ 300.000
Condo Fee:
US$ 700/mês
Special Assessment:
US$ 15.000
Seguro individual.
Possíveis mudanças futuras na associação.
Agora compare com uma townhouse:
Preço:
US$ 350.000
HOA:
US$ 250/mês
Qual é mais barata?
A resposta já não é óbvia.
22. Townhouse pode ser excelente primeiro imóvel
Para determinados compradores, townhouse pode oferecer um equilíbrio interessante entre:
- preço;
- espaço;
- localização;
- amenities;
- manutenção.
Pode ser especialmente interessante quando uma detached home na mesma região está fora do orçamento.
Mas ainda precisamos analisar:
- HOA;
- seguro;
- regras;
- estrutura jurídica;
- revenda.
23. Condo pode ser excelente second home
Para compradores que passam apenas alguns meses por ano na Flórida, condo pode oferecer praticidade.
Por exemplo:
- menor manutenção externa;
- amenities;
- segurança;
- lock-and-leave lifestyle.
Mas a due diligence da associação se torna ainda mais importante.
24. Single-Family pode ser melhor para famílias?
Frequentemente oferece características valorizadas por famílias, como:
- backyard;
- privacidade;
- espaço;
- garagem;
- possibilidade de piscina.
Mas não significa que toda família deveria comprar uma single-family home.
Talvez uma townhouse:
- esteja em localização melhor;
- permita acesso a determinada escola;
- custe menos;
- reduza manutenção.
O perfil da família importa mais do que o rótulo da propriedade.
25. E para investimento?
Eu analisaria os três tipos com números.
Perguntas importantes:
- Purchase Price?
- Rent?
- HOA?
- Insurance?
- Property Tax?
- Maintenance?
- Rental restrictions?
- Vacancy?
- Financing?
- Liquidity?
- Special Assessments?
Uma townhouse de US$ 400 mil pode produzir melhor resultado que uma casa de US$ 450 mil.
Ou exatamente o contrário.
Precisamos calcular.
Exemplo para investimento
Casa A — Single-Family
Preço:
US$ 500.000
Rent:
US$ 3.300
HOA:
US$ 100
Townhouse B
Preço:
US$ 430.000
Rent:
US$ 3.000
HOA:
US$ 300
Condo C
Preço:
US$ 350.000
Rent:
US$ 2.500
Condo Fee:
US$ 600
Não podemos decidir apenas olhando o rent.
Precisamos calcular:
- NOI;
- Cash Flow;
- Cap Rate;
- Cash-on-Cash Return.
E considerar risco e liquidez.
Documentos importam muito
Especialmente em HOA e condo, reserve tempo para analisar documentos disponíveis e aplicáveis à transação.
Eles podem incluir:
- Declaration;
- Articles;
- Bylaws;
- Rules and Regulations;
- budget;
- financial information;
- assessments;
- insurance information;
- meeting information;
- reserve-related documents.
Você não está comprando apenas a unidade.
Está entrando em uma estrutura comunitária com regras e obrigações.
Perguntas que eu faria antes de comprar um Condo
- Qual é a monthly fee?
- O que ela inclui?
- Existem Special Assessments?
- Existem assessments aprovados ou discutidos?
- Como estão as reserves?
- Existe SIRS aplicável?
- Existem projetos relevantes?
- Como está o insurance da associação?
- Existem restrições de aluguel?
- Existem regras para pets?
- Como funciona parking?
- O lender já analisou a elegibilidade do projeto?
- Quais partes da propriedade são responsabilidade do owner?
- Quais são responsabilidade da association?
Perguntas antes de comprar uma Townhouse
- Qual é a estrutura jurídica?
- O que a HOA mantém?
- Quem é responsável pelo roof?
- Quem pinta o exterior?
- Quem cuida do landscaping?
- Qual é a HOA fee?
- Existem assessments?
- Quais são as rental restrictions?
- Qual seguro será necessário?
- Existem regras de parking e pets?
Perguntas antes de comprar uma Single-Family Home
- Qual é a condição do roof?
- HVAC?
- Plumbing?
- Electrical?
- Qual é o insurance?
- Existe HOA?
- O que a HOA cobre?
- Existe CDD?
- Qual é o Property Tax provável?
- Quanto devo reservar para manutenção?
Single-family não significa:
“sem regras e sem custos.”
Checklist comparativo
Antes de decidir entre casa, townhouse ou condo, compare:
Purchase Price
Down Payment
Mortgage
Property Tax
Insurance
HOA/Condo Fee
Maintenance
Special Assessments
Amenities
Rental Restrictions
Privacy
Outdoor Space
Parking
Pets
Financing
Resale
Total Monthly Cost
Essa comparação é muito mais útil do que simplesmente perguntar:
“Qual tipo de imóvel é mais barato?”
Erros mais comuns
Escolher apenas pelo preço
Preço de aquisição não mostra o custo total.
Achar que townhouse e condo são sempre categorias jurídicas diferentes
Townhouse pode descrever o formato físico; confirme a estrutura legal.
Não ler os documentos da associação
As regras podem afetar diretamente seus planos.
Ignorar Special Assessments
Eles podem representar uma despesa significativa.
Achar que HOA baixa é automaticamente melhor
Reserves e obrigações futuras também importam.
Descobrir restrições de aluguel depois da compra
Especialmente grave para investidores.
Presumir que o financiamento de condo é igual ao de qualquer casa
O projeto também pode precisar atender requisitos do lender.
Comparar insurance apenas pelo premium
Entenda o que cada policy e a master policy cobrem.
Ignorar futura revenda
A decisão de hoje também afeta o buyer pool de amanhã.
Perguntas frequentes
Qual é mais barato: casa, townhouse ou condo?
Depende da localização e propriedade. Condos e townhouses podem ter menor preço de aquisição, mas association fees podem reduzir essa diferença no custo mensal.
Townhouse é a mesma coisa que condo?
Não necessariamente. Townhouse frequentemente descreve o estilo físico. Condominium é uma estrutura jurídica de ownership. Uma townhouse pode, dependendo do empreendimento, estar estruturada como condo.
Condo tem HOA?
Condominiums possuem condominium associations e normalmente existem assessments/fees para financiar as despesas da associação.
Condo é mais difícil de financiar?
Pode exigir análise adicional do condominium project pelo lender, dependendo do loan program. (selling-guide.fanniemae.com)
Quem paga o roof de uma townhouse?
Depende dos governing documents. Nunca presuma que é a HOA ou o owner sem verificar.
Condo pode ter Special Assessment?
Sim. Por isso, orçamento, reserves e projetos da associação devem fazer parte da due diligence.
Posso alugar meu condo?
Depende das regras da associação, além das demais regras aplicáveis. Verifique antes da compra.
Posso usar townhouse ou condo como Airbnb?
Não automaticamente. É necessário analisar zoning, regras locais e restrições da associação.
Casa sempre valoriza mais que condo?
Não existe essa regra. Localização, demanda, condição, custos e mercado influenciam a valorização e revenda.
Qual é melhor para investimento?
Depende dos números. Compare rent, HOA, taxes, insurance, maintenance, restrictions, financing e liquidez.
Conclusão
A escolha entre:
single-family home, townhouse ou condo
não deveria começar pela pergunta:
“Qual deles é melhor?”
A pergunta correta é:
“Qual estrutura combina melhor com meu objetivo, orçamento e estilo de vida?”
Uma casa pode oferecer:
privacidade e autonomia.
Uma townhouse pode oferecer:
equilíbrio entre espaço, preço e manutenção.
Um condo pode oferecer:
praticidade e menor responsabilidade direta por determinadas áreas.
Mas cada benefício possui um custo.
E cada comunidade possui regras diferentes.
Por isso, antes de comprar, analise não apenas a propriedade.
Analise também:
associação + seguro + manutenção + financiamento + regras + reservas + revenda.
Porque duas propriedades com o mesmo preço podem representar experiências financeiras completamente diferentes depois do Closing.
Está em dúvida entre casa, townhouse ou condo em Orlando?
Essa é exatamente uma das decisões que gosto de definir no início da busca.
Antes de selecionar propriedades, analiso com meus clientes:
- objetivo;
- orçamento;
- rotina;
- tamanho da família;
- manutenção desejada;
- localização;
- HOA;
- financiamento;
- investimento;
- futura revenda.
Assim, a busca deixa de ser:
“vamos olhar tudo que está dentro do preço.”
E passa a ser:
“vamos procurar o tipo de propriedade que realmente faz sentido para você.”
Se você está planejando comprar um imóvel em Orlando para morar, ter como second home ou investir, entre em contato.
Posso ajudá-lo a comparar as opções e entender o custo e as responsabilidades de cada uma antes de tomar a decisão.