Uma casa bonita não é necessariamente um bom investimento.
Uma região em crescimento também não garante, sozinha, que determinado imóvel seja uma boa oportunidade.
E receber US$ 3.000 de aluguel por mês não significa que você está lucrando US$ 3.000.
Quando um cliente me procura interessado em investir no mercado imobiliário de Orlando, uma das primeiras coisas que precisamos separar é:
gostar do imóvel e analisar o imóvel como investimento são duas coisas completamente diferentes.
Para quem compra com objetivo de gerar renda e construir patrimônio, a decisão precisa passar pelos números.
Quanto o imóvel pode gerar de receita?
Quanto custa mantê-lo?
Qual será o resultado depois das despesas?
Quanto do seu próprio capital foi investido?
Existe financiamento?
Qual retorno esse dinheiro está produzindo?
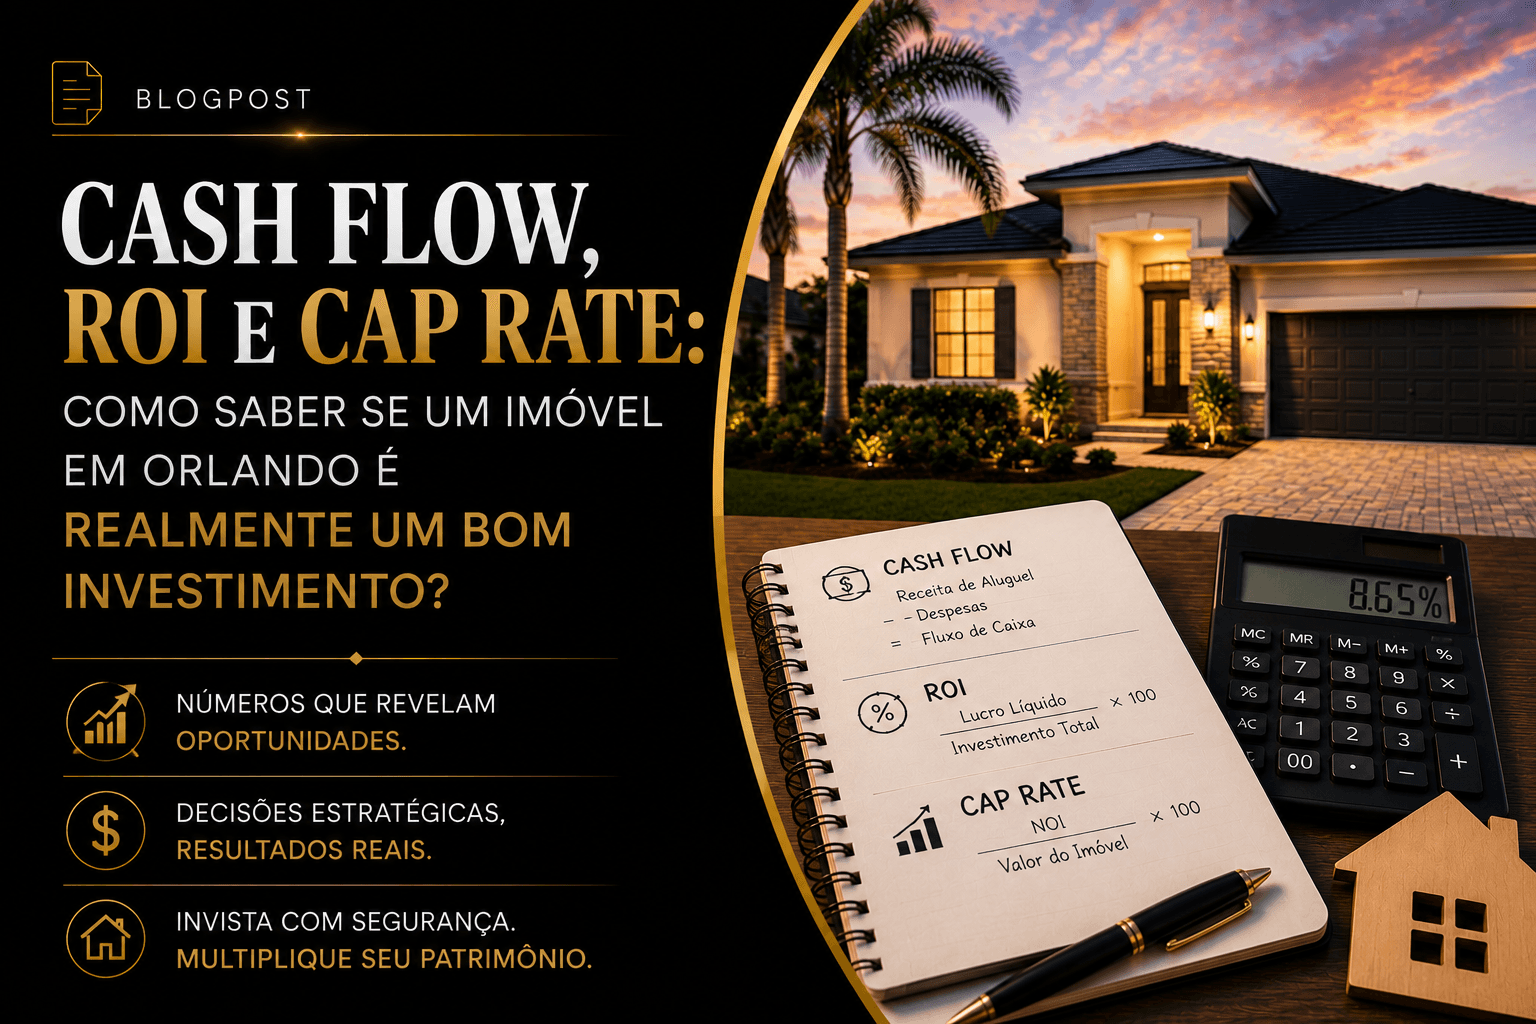
É justamente aí que entram conceitos como Cash Flow, NOI, Cap Rate e ROI.
Eles ajudam a transformar uma propriedade em números que podem ser comparados.
Neste guia, vou explicar cada um deles de forma simples e mostrar, com exemplos, como analisar se um imóvel em Orlando realmente faz sentido como investimento.
Antes de tudo: receita não é lucro
Esse é o primeiro conceito que todo investidor precisa entender.
Imagine uma propriedade alugada por:
US$ 3.000 por mês.
Isso representa:
US$ 36.000 por ano de aluguel bruto.
Mas esses US$ 36 mil não são o lucro do proprietário.
Ainda existem despesas.
Dependendo da propriedade, elas podem incluir:
- Property Tax;
- seguro;
- HOA;
- Property Management;
- manutenção;
- períodos de vacância;
- reparos;
- landscaping;
- pest control;
- outras despesas operacionais.
E, se houver financiamento, ainda existe o pagamento do mortgage.
Por isso, analisar apenas o aluguel é um dos maiores erros de quem começa a investir.
O que é Cash Flow?
Cash Flow é, de forma simplificada, o dinheiro que sobra depois que as receitas do imóvel são reduzidas pelas despesas e obrigações consideradas na análise.
Para uma análise simplificada:
Cash Flow = Receita – Despesas – Debt Service
O Debt Service corresponde aos pagamentos relacionados à dívida, quando existe financiamento.
Imagine:
Receita de aluguel:
US$ 3.000/mês
Despesas operacionais médias:
US$ 900/mês
Pagamento relacionado ao financiamento:
US$ 1.600/mês
Teríamos:
US$ 3.000 – US$ 900 – US$ 1.600 =
US$ 500 de Cash Flow mensal
Em um ano:
US$ 6.000 de Cash Flow
Esse é um número muito mais útil do que simplesmente dizer:
“Essa casa aluga por US$ 3.000.”
Cash Flow positivo significa que o investimento é bom?
Não necessariamente.
Cash Flow positivo é uma característica desejável em muitas estratégias, mas sozinho não determina a qualidade do investimento.
Imagine duas propriedades.
Imóvel A
Capital investido:
US$ 100.000
Cash Flow anual:
US$ 6.000
Imóvel B
Capital investido:
US$ 300.000
Cash Flow anual:
US$ 7.000
O segundo gera mais dinheiro em termos absolutos.
Mas exigiu três vezes mais capital.
É por isso que precisamos analisar outras métricas.
O que é NOI?
Antes de falar sobre Cap Rate, precisamos entender o NOI — Net Operating Income.
O NOI representa o resultado operacional do imóvel antes de determinadas despesas financeiras e tributárias do investidor.
Uma fórmula simplificada seria:
NOI = Receita Operacional – Despesas Operacionais
Imagine:
Aluguel anual:
US$ 36.000
Outras receitas:
US$ 0
Total:
US$ 36.000
Agora considere:
Property Tax: US$ 6.000
Seguro: US$ 2.400
HOA: US$ 1.800
Property Management: US$ 3.600
Manutenção/reserva: US$ 1.800
Total de despesas operacionais:
US$ 15.600
Então:
US$ 36.000 – US$ 15.600 =
NOI de US$ 20.400
Esse número será importante para calcular o Cap Rate.
Mortgage entra no NOI?
Não.
Essa distinção é fundamental.
O pagamento do financiamento não é normalmente incluído no cálculo do NOI.
Isso acontece porque o NOI busca medir o desempenho operacional da propriedade independentemente de como determinado investidor decidiu financiá-la.
Duas pessoas podem comprar exatamente a mesma casa:
uma cash;
outra financiada.
O imóvel possui a mesma capacidade operacional de gerar renda.
Mas o Cash Flow de cada investidor será diferente por causa da dívida.
O que é Cap Rate?
Cap Rate, ou Capitalization Rate, é uma métrica utilizada para relacionar o NOI ao valor do imóvel.
A fórmula simplificada é:
Cap Rate = NOI ÷ Valor do imóvel × 100
Vamos continuar utilizando nosso exemplo.
Valor da propriedade:
US$ 500.000
NOI:
US$ 20.400
Então:
US$ 20.400 ÷ US$ 500.000 × 100 =
4,08% de Cap Rate
Isso significa que, com base nessas premissas, o imóvel apresenta um retorno operacional de aproximadamente 4,08% sobre seu valor, antes de considerar financiamento.
Por que o Cap Rate é útil?
Porque permite comparar propriedades.
Imagine:
Imóvel A
Preço: US$ 500.000
NOI: US$ 20.000
Cap Rate: 4%
Imóvel B
Preço: US$ 450.000
NOI: US$ 22.500
Cap Rate: 5%
O Imóvel B apresenta um Cap Rate superior.
Mas isso ainda não significa automaticamente que ele seja a melhor compra.
Talvez o Imóvel A esteja em uma região com:
- menor vacância;
- melhor liquidez;
- menor manutenção;
- maior potencial de valorização;
- perfil de inquilino diferente.
As métricas ajudam na decisão.
Elas não substituem a análise completa.
Qual é um bom Cap Rate em Orlando?
Essa é uma das perguntas que mais recebo.
E a resposta correta é:
depende.
Não existe um número universal que determine se um imóvel é bom ou ruim.
Um Cap Rate precisa ser interpretado considerando:
- localização;
- tipo de propriedade;
- risco;
- idade do imóvel;
- qualidade do inquilino;
- estratégia;
- potencial de valorização;
- condições de mercado.
Uma propriedade em uma localização extremamente desejada pode ter um Cap Rate menor, mas apresentar outras vantagens.
Já uma propriedade com Cap Rate muito elevado pode estar carregando riscos maiores.
Por isso, desconfie quando alguém simplesmente afirma:
“Qualquer imóvel acima de X% é um bom investimento.”
Investimento imobiliário não é tão simples.
Cap Rate alto é sempre melhor?
Não.
Às vezes, um retorno aparentemente elevado é justamente a compensação por um risco maior.
Pode existir:
- localização menos desejada;
- maior vacância;
- manutenção elevada;
- imóvel antigo;
- dificuldade de revenda;
- aluguel superestimado;
- despesas subestimadas.
Se uma propriedade apresenta um retorno muito acima de alternativas semelhantes, minha primeira pergunta não é:
“Como compro?”
É:
“Por que esse retorno está tão alto?”
Essa investigação pode revelar uma oportunidade.
Ou um problema.
O que é ROI?
ROI — Return on Investment significa retorno sobre o investimento.
Uma fórmula simplificada é:
ROI = Retorno obtido ÷ Capital investido × 100
O conceito parece parecido com Cap Rate, mas existe uma diferença importante.
O Cap Rate analisa a performance operacional da propriedade em relação ao valor do imóvel.
O ROI pode considerar o retorno em relação ao dinheiro que você efetivamente investiu.
Isso se torna especialmente importante quando existe financiamento.
Exemplo de ROI
Imagine uma casa de:
US$ 500.000
Você coloca:
US$ 150.000 de entrada
E, considerando outros custos iniciais, seu capital total investido chega a:
US$ 170.000
Depois de todas as despesas e pagamentos considerados, você termina o primeiro ano com:
US$ 10.200 de Cash Flow.
Uma análise simplificada seria:
US$ 10.200 ÷ US$ 170.000 × 100 =
6% de retorno sobre o capital investido
Mas isso ainda representa apenas uma maneira simplificada de observar o retorno.
Dependendo da análise, também podem ser considerados outros componentes.
Cash-on-Cash Return
Para imóveis financiados, outra métrica bastante útil é o Cash-on-Cash Return.
Ela relaciona o Cash Flow anual antes de impostos ao dinheiro efetivamente investido pelo comprador.
Fórmula simplificada:
Cash-on-Cash Return = Cash Flow anual ÷ Capital investido × 100
Utilizando o exemplo anterior:
Cash Flow anual:
US$ 10.200
Capital investido:
US$ 170.000
Cash-on-Cash:
6%
Essa métrica ajuda especialmente a comparar diferentes estruturas de financiamento.
Por que financiamento muda tanto o retorno?
Porque existe leverage, ou alavancagem.
Imagine uma propriedade de US$ 500.000.
Investidor A
Compra cash:
US$ 500.000 investidos
Investidor B
Coloca:
US$ 150.000
e financia o restante.
Os dois possuem o mesmo imóvel.
O NOI será semelhante.
O Cap Rate também será semelhante.
Mas o Cash Flow e o retorno sobre o capital próprio serão diferentes.
O financiamento pode aumentar o retorno sobre o capital em determinados cenários.
Mas também aumenta:
- obrigação mensal;
- risco;
- sensibilidade à vacância;
- impacto das taxas de juros.
Alavancagem funciona nas duas direções.
Um exemplo completo
Vamos analisar uma propriedade hipotética.
Compra
Preço:
US$ 450.000
Aluguel:
US$ 3.200/mês
Receita bruta anual:
US$ 38.400
Agora vamos estimar:
Property Tax: US$ 5.800
Seguro: US$ 2.200
HOA: US$ 1.800
Property Management: US$ 3.840
Reserva para manutenção: US$ 1.500
Reserva para vacância: US$ 1.500
Despesas operacionais estimadas:
US$ 16.640
NOI:
US$ 38.400 – US$ 16.640 =
US$ 21.760
Cap Rate:
US$ 21.760 ÷ US$ 450.000 × 100 =
aproximadamente 4,84%
Agora imagine que exista financiamento e que o debt service anual seja:
US$ 16.000
Cash Flow:
US$ 21.760 – US$ 16.000 =
US$ 5.760 por ano
Ou:
US$ 480 por mês
Se o capital total investido pelo comprador tiver sido US$ 130.000:
Cash-on-Cash:
US$ 5.760 ÷ US$ 130.000 × 100 =
aproximadamente 4,43%
Agora temos uma visão muito mais completa da propriedade.
E a valorização?
Aqui começa uma parte importante da estratégia imobiliária.
Cash Flow não é necessariamente a única fonte de retorno.
Um imóvel pode proporcionar retorno através de diferentes componentes:
1. Cash Flow
Dinheiro que sobra da operação.
2. Valorização
Aumento do valor de mercado ao longo do tempo.
3. Amortização da dívida
Quando existe financiamento, parte do pagamento pode reduzir o saldo principal do loan, aumentando gradualmente o equity do proprietário.
4. Potenciais benefícios tributários
Dependendo da situação do investidor, podem existir implicações tributárias relacionadas à propriedade.
Essa parte deve ser analisada individualmente com CPA ou tax professional.
É por isso que um imóvel com Cash Flow modesto ainda pode fazer sentido dentro de uma estratégia patrimonial de longo prazo.
Mas posso contar com valorização?
Eu não recomendo construir uma análise dependendo exclusivamente de valorização futura.
Ninguém consegue garantir quanto determinada propriedade valerá daqui a cinco ou dez anos.
Podemos analisar:
- crescimento da região;
- infraestrutura;
- empregos;
- oferta;
- demanda;
- histórico;
- novos projetos.
Mas valorização futura continua sendo uma projeção.
Para uma análise conservadora, o investimento precisa ser compreendido também com base nas condições atuais.
Vacância precisa entrar na conta
Um erro comum é calcular:
US$ 3.000 × 12 = US$ 36.000
e assumir que essa será a receita garantida.
Mas o imóvel pode ficar vazio entre inquilinos.
Pode existir:
- turnover;
- reparo;
- período de divulgação;
- atraso na ocupação.
Por isso, investidores conservadores normalmente consideram alguma reserva ou premissa de vacância na projeção.
A porcentagem adequada depende do mercado e da propriedade.
Manutenção também precisa entrar
Mesmo uma casa nova precisa de manutenção.
Com o passar do tempo podem surgir despesas com:
- HVAC;
- appliances;
- pintura;
- plumbing;
- elétrica;
- telhado;
- landscaping;
- pequenos reparos.
Ignorar manutenção aumenta artificialmente o retorno projetado.
O imóvel parece melhor na planilha do que realmente é.
Property Management é custo ou investimento?
Para quem mora no Brasil ou não deseja administrar diretamente a propriedade, Property Management precisa entrar na análise.
Uma boa administração pode cuidar de atividades como:
- marketing;
- screening;
- contratos;
- cobrança;
- comunicação com inquilino;
- manutenção;
- inspeções;
- renovação.
Existe um custo.
Mas também existe valor em proteger a operação e reduzir o trabalho do proprietário.
O importante é incluir essa despesa desde o início em vez de calcular a rentabilidade como se a administração fosse gratuita.
HOA pode mudar completamente a conta
Imagine dois townhomes.
Townhome A
Preço: US$ 390.000
Aluguel: US$ 2.800
HOA: US$ 150
Townhome B
Preço: US$ 385.000
Aluguel: US$ 2.850
HOA: US$ 450
O segundo parece melhor olhando apenas:
- preço;
- aluguel.
Mas a HOA adiciona:
US$ 3.600 por ano
de diferença em relação ao primeiro.
Isso pode mudar completamente o NOI.
É por isso que analisamos custo total.
Property Tax também merece atenção
Outro erro é utilizar o imposto pago pelo vendedor como se aquele fosse necessariamente o Property Tax futuro do investidor.
Dependendo da situação da propriedade, o valor pode mudar depois da compra.
Por isso, a projeção precisa considerar uma estimativa adequada do imposto futuro.
Esse ponto é especialmente importante quando o atual proprietário possui Homestead Exemption e Save Our Homes.
Seguro pode variar bastante
Na Flórida, o seguro também merece atenção especial.
O custo pode depender de:
- idade da propriedade;
- telhado;
- localização;
- características construtivas;
- cobertura;
- seguradora.
Por isso, antes de concluir uma análise de investimento, é recomendável trabalhar com uma estimativa realista de insurance.
Long-Term Rental e Vacation Home não devem ser analisados da mesma forma
Essa diferença é fundamental.
Long-Term Rental
Normalmente trabalhamos com:
- aluguel mensal;
- contrato anual;
- vacância;
- manutenção;
- Property Management;
- despesas recorrentes.
Vacation Home
A operação pode envolver:
- diária média;
- ocupação;
- sazonalidade;
- limpeza;
- utilities;
- plataformas;
- gestão;
- mobiliário;
- reposições;
- marketing;
- manutenção de piscina;
- amenidades.
Uma Vacation Home pode gerar receita bruta muito superior.
Mas também possui uma estrutura de despesas muito diferente.
Comparar apenas a receita bruta dos dois modelos não faz sentido.
O blog da Denise já possui um guia específico sobre como calcular o investimento em Vacation Homes, portanto esta análise deve ser aprofundada separadamente para cada estratégia.
Como saber se o aluguel projetado é realista?
Não use apenas o aluguel que você gostaria de receber.
Analise propriedades comparáveis.
Observe:
- mesma comunidade;
- número de quartos;
- metragem;
- garagem;
- piscina;
- idade;
- acabamento;
- tempo no mercado.
Um investimento pode parecer excelente se você projetar aluguel de US$ 3.500.
Mas se imóveis semelhantes estão efetivamente alugando por US$ 3.000, toda a análise estará errada.
A qualidade da projeção é tão importante quanto a fórmula.
Cenário otimista, realista e conservador
Uma prática que gosto é analisar mais de um cenário.
Por exemplo:
Otimista
Aluguel: US$ 3.300
Vacância baixa
Manutenção reduzida
Realista
Aluguel: US$ 3.150
Vacância normal
Reserva de manutenção
Conservador
Aluguel: US$ 3.000
Maior vacância
Despesas superiores
Se o imóvel só funciona no cenário otimista, eu considero isso um sinal de atenção.
Um investimento saudável deveria suportar alguma variação nas premissas.
Então qual métrica é mais importante?
Nenhuma isoladamente.
Eu gosto de olhar o conjunto:
Cash Flow
Quanto dinheiro sobra?
NOI
Como a propriedade performa operacionalmente?
Cap Rate
Qual é o retorno operacional em relação ao valor do imóvel?
Cash-on-Cash
Quanto o meu capital efetivamente investido está produzindo?
ROI
Qual é o retorno da estratégia de investimento?
E depois acrescentamos:
- valorização potencial;
- risco;
- liquidez;
- localização;
- qualidade da propriedade.
Essa combinação oferece uma visão muito mais completa.
10 perguntas antes de comprar um imóvel de investimento
Antes de apresentar uma oferta, procure responder:
- Qual é a receita realista de aluguel?
- Qual é a vacância esperada?
- Quanto será o Property Tax depois da compra?
- Quanto custa o seguro?
- Existe HOA?
- Quanto custa Property Management?
- Qual reserva devo considerar para manutenção?
- Qual é o NOI?
- Qual é o Cap Rate?
- Qual será meu Cash Flow e retorno sobre o capital investido?
Depois disso, ainda precisamos perguntar:
o risco desse investimento faz sentido para o retorno esperado?
Os maiores erros dos investidores
Olhar apenas o aluguel
Receita bruta não é lucro.
Ignorar vacância
Nenhum aluguel deve ser tratado como garantido.
Não reservar dinheiro para manutenção
Isso infla artificialmente o retorno.
Utilizar o Property Tax atual sem fazer projeção
O imposto pode mudar depois da compra.
Ignorar HOA
Algumas comunidades possuem custos relevantes.
Confundir Cap Rate com Cash-on-Cash
São métricas diferentes.
Achar que Cap Rate alto significa automaticamente bom negócio
Retorno e risco precisam ser analisados juntos.
Depender da valorização para o investimento funcionar
Valorização futura não é garantida.
Fazer projeções otimistas demais
Uma planilha pode fazer praticamente qualquer imóvel parecer bom se as premissas forem irreais.
Como analiso um imóvel para meus clientes
Quando um cliente me envia uma propriedade e pergunta:
“Denise, esse imóvel é um bom investimento?”
Eu não consigo responder apenas olhando as fotos.
Precisamos colocar números na mesa.
Analisamos:
aquisição → receita → despesas → financiamento → retorno → risco → estratégia.
E, principalmente, comparamos.
Talvez aquela casa realmente seja uma ótima oportunidade.
Mas talvez exista outra propriedade por US$ 20 mil a mais que:
- alugue melhor;
- tenha HOA menor;
- demande menos manutenção;
- tenha melhor liquidez.
Ou uma propriedade mais barata que produza praticamente a mesma receita.
Investimento imobiliário é comparação de oportunidades.
Não apenas análise de uma casa isolada.
Perguntas frequentes
O que é Cash Flow imobiliário?
É o resultado financeiro que sobra depois de considerar receitas, despesas e, na análise de fluxo de caixa do investidor, os pagamentos relacionados ao financiamento.
O que é Cap Rate?
É a relação entre o NOI da propriedade e seu valor ou preço de aquisição.
Cap Rate = NOI ÷ Valor do imóvel × 100
O que é ROI?
É uma medida do retorno gerado em relação ao capital investido.
Qual é um bom Cap Rate em Orlando?
Não existe um percentual universal. O Cap Rate deve ser comparado com propriedades semelhantes e analisado junto com localização, risco, condição do imóvel e estratégia.
Mortgage entra no Cap Rate?
Normalmente não. O Cap Rate utiliza NOI e busca analisar a propriedade independentemente da estrutura de financiamento.
Cap Rate e ROI são a mesma coisa?
Não. O Cap Rate mede o desempenho operacional do imóvel em relação ao seu valor. O ROI analisa o retorno em relação ao investimento realizado, conforme a metodologia utilizada.
Vale a pena comprar imóvel com Cash Flow baixo?
Pode valer, dependendo da estratégia, valorização potencial, amortização da dívida, risco e objetivos do investidor. O Cash Flow não deve ser analisado isoladamente.
Conclusão
Saber se um imóvel em Orlando é realmente um bom investimento exige muito mais do que descobrir quanto ele pode gerar de aluguel.
É necessário entender:
quanto entra;
quanto sai;
quanto você investiu;
quanto sobra;
e qual risco está assumindo para obter esse retorno.
Cash Flow, NOI, Cap Rate, ROI e Cash-on-Cash são ferramentas que ajudam a responder essas perguntas.
Mas nenhuma fórmula consegue transformar premissas ruins em uma boa análise.
Se o aluguel estiver superestimado, a manutenção subestimada ou o Property Tax incorreto, o resultado também estará errado.
Por isso, uma boa decisão combina:
dados + números + mercado + estratégia.
O objetivo não é encontrar o imóvel que apresenta a porcentagem mais bonita em uma planilha.
É encontrar uma propriedade cujo retorno faça sentido dentro do seu objetivo patrimonial.
Está pensando em investir em Orlando?
Antes de selecionar propriedades, precisamos definir sua estratégia.
Long-Term Rental?
Vacation Home?
Compra cash?
Financiamento?
Cash Flow imediato?
Construção de patrimônio no longo prazo?
A partir dessas respostas, conseguimos comparar imóveis utilizando números reais e entender quais oportunidades fazem sentido para você.
Se você está planejando investir no mercado imobiliário de Orlando, entre em contato.
Posso ajudá-lo a analisar propriedades, comparar regiões e estruturar sua busca com foco não apenas em comprar um imóvel — mas em fazer um investimento que esteja alinhado aos seus objetivos.